Solusi Pajak Ganda Pembiayaan Syariah, MHES UMS Ubah Skema Akad
PWMJATENG.COM, SURAKARTA – Peneliti Program Studi Magister Hukum Ekonomi Syariah (MHES) Universitas Muhammadiyah Surakarta (UMS) merumuskan skema baru untuk menghapus beban pajak ganda pembiayaan syariah. Inovasi tersebut memadukan akad Ijarah Muntahiya Bittamlik (IMBT) dengan pendekatan ar-rahn al-suri pada kredit kendaraan bermotor.
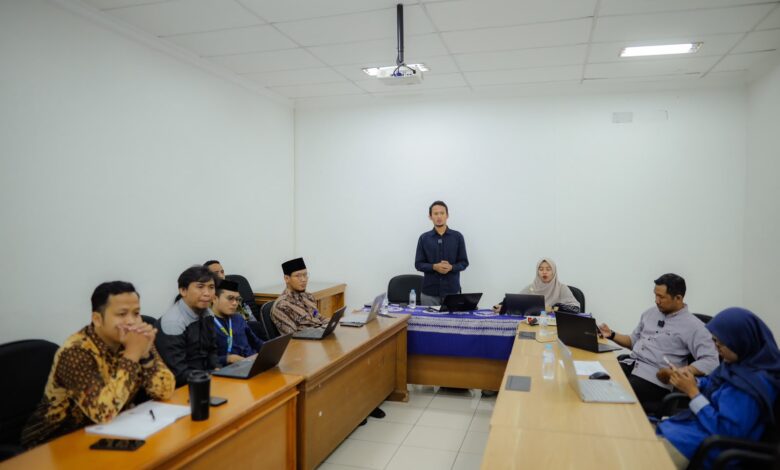
Gagasan ini mengemuka dalam forum diseminasi penelitian dan kuliah umum hibrid di kampus UMS, Jumat (13/11/2026). Para akademisi dan mahasiswa menguji langsung interaksi antara fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) dan aturan perpajakan nasional.
Ketua Program Studi MHES UMS, Dr. Isman, S.H.I., S.H., M.H., menegaskan pentingnya sinkronisasi regulasi tersebut guna memperkuat infrastruktur hukum ekonomi syariah. Menurutnya, setiap aturan syariah yang terbit melalui undang-undang maupun fatwa DSN-MUI selalu bersinggungan erat dengan sistem hukum positif di Indonesia.
“Menganalisis interaksi regulasi ini menjadi pekerjaan rumah tersendiri yang harus kita tuntaskan bersama mahasiswa,” ujar Isman saat membuka acara.
Dalam diskusi interaktif bersama mahasiswa Universitas Islam Bandung (UNISBA) itu, mahasiswa MHES UMS Badrul Ummah membedah pemicu tingginya biaya kredit kendaraan syariah. Ia menyoroti praktik akad IMBT konvensional yang sering memicu pengenaan pajak ganda pembiayaan syariah bagi konsumen.
Integrasi Skema Rahn Hapus Pajak Berulang
Badrul menjelaskan bahwa otoritas pajak sering memandang transaksi sewa dan pengalihan kepemilikan di akhir masa kredit sebagai dua peristiwa hukum terpisah. Akibatnya, nasabah harus menanggung Pajak Pertambahan Nilai (PPN) saat masa sewa berlangsung dan membayar pajak lagi saat mengambil alih kepemilikan kendaraan.
Beban konsumen kian berat karena aturan tersebut memicu pengenaan Bea Balik Nama Kendaraan Bermotor (BBNKB) hingga dua kali. Biaya balik nama pertama muncul saat lembaga keuangan membeli unit, lalu terulang kembali ketika lembaga menyerahkan aset kepada nasabah.
Sebagai jalan keluar, Badrul menawarkan integrasi skema ar-rahn al-suri ke dalam konstruksi akad IMBT. Melalui terobosan ini, lembaga keuangan dapat mencatatkan dokumen kendaraan atas nama nasabah sejak awal masa kredit, sembari tetap memegang kepemilikan substantif atas unit tersebut.
Lembaga keuangan syariah kemudian mengikat BPKB kendaraan sebagai jaminan melalui skema rahn serta mendaftarkan jaminan fidusia. Begitu nasabah melunasi seluruh cicilan, lembaga cukup melepas status jaminan tanpa perlu menerbitkan akad hibah atau jual beli baru yang memicu pajak tambahan.
Tutup Celah Sindikat Penggelapan Kendaraan
Pada sesi berikutnya, mahasiswa MHES UMS Arbiter Hasanashov mengupas aspek mitigasi risiko kejahatan pada skema pembiayaan tersebut. Ia merancang formulasi hukum untuk mencegah aksi sindikat penggelapan kendaraan bermotor bermodus STNK only.
Arbiter menekankan perlunya pencantuman klausul pembatasan yang ketat di dalam kontrak kredit. Selain itu, lembaga keuangan wajib menerapkan prinsip kehati-hatian ekstra saat memverifikasi profil nasabah guna menangkal penyalahgunaan identitas pinjaman (nominee).
Ia juga mendorong penguatan pendaftaran jaminan fidusia pada setiap transaksi pembiayaan IMBT. Di sisi regulasi, ia berharap DSN-MUI segera menerbitkan pedoman teknis operasional ar-rahn al-suri agar selaras dengan hukum positif nasional.
Sinkronisasi Fikih dan Hukum Fiskal Nasional
Menanggapi dua paparan mahasiswa tersebut, Guru Besar Hukum Ekonomi Syariah Prof. Dr. Jaih Mubarok, S.E., M.H., M.Ag., menguraikan perbedaan mendasar antara konsep operating lease dan financial lease. Ia menjelaskan bahwa skema operating lease hanya mengatur sewa-menyewa murni tanpa rencana pemindahan kepemilikan aset kepada penyewa.
Sebaliknya, akad IMBT masuk dalam kategori financial lease karena menggabungkan transaksi sewa dengan janji (wa’ad) pemindahan kepemilikan di akhir masa cicilan. Tahapan akad berlapis inilah yang kerap memicu konsekuensi biaya administrasi dan pajak ganda pembiayaan syariah di Indonesia.
“Hukum fiskal di negara kita memang memunculkan potensi pajak ganda karena pajak muncul saat akad ijarah berlangsung dan kembali hadir saat proses jual beli atau hibah,” tutur Jaih.
Terkait pencatatan nama nasabah pada dokumen kendaraan sejak awal, Jaih menilai langkah itu sah asalkan memenuhi dua syarat mutlak. Pertama, nasabah wajib mengantongi izin resmi dari lembaga keuangan syariah.
Kedua, kedua belah pihak harus menandatangani perjanjian tertulis yang menegaskan bahwa kepemilikan substantif kendaraan tetap berada di tangan lembaga keuangan hingga pelunasan tuntas. Dengan syarat tersebut, penghapusan pajak ganda pembiayaan syariah dapat berjalan selaras dengan aturan fikih maupun hukum administrasi negara.
Kontributor: Maysali
Editor: Akmal