Fenomena Doom Spending dan Sulit Beli Rumah, Akademisi UMS Beberkan Strategi Finansial Gen Z
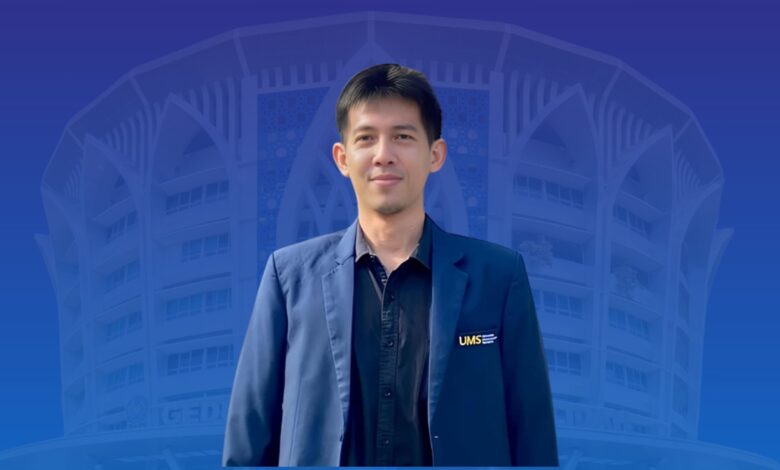
PWMJATENG.COM, SURAKARTA — Generasi Z (Gen Z) saat ini menghadapi tekanan ekonomi yang kian menantang, mulai dari lonjakan harga kebutuhan hidup hingga sulitnya memiliki rumah pribadi. Tekanan finansial tersebut memicu maraknya fenomena doom spending, yaitu kecenderungan anak muda menghabiskan uang demi kepuasan sesaat di tengah ketidakpastian masa depan. Membedah keresahan ini, Akademisi Program Studi Manajemen Fakultas Ekonomi dan Bisnis (FEB) Universitas Muhammadiyah Surakarta (UMS), Muhammad Randhy Kurniawan, SE., MBA., membeberkan strategi finansial Gen Z agar mampu keluar dari jebakan ekonomi jangka pendek.
Randhy menegaskan bahwa pola konsumsi anak muda tidak boleh secara sepihak dicap sebagai pemborosan semata. Fenomena ini bermula dari kesenjangan riil antara kenaikan harga barang dan pertumbuhan pendapatan yang tidak seimbang. Berdasarkan data ekonomi, akumulasi inflasi di Indonesia sejak 2013 hingga saat ini telah mencapai sekitar 32 persen. Sayangnya, kenaikan gaji awal karier para pekerja muda belum mampu mengimbangi lonjakan biaya hidup tersebut.
“Tidak apple-to-apple ketika kita membandingkan gaji Rp3 juta dengan biaya hidup mereka yang saat ini semakin naik,” tegas Randhy, Senin (9/11/2026).
Kesenjangan Harga Rumah dan Tren Doom Spending
Kondisi ekonomi yang tidak menentu ini berdampak langsung pada kemampuan Gen Z dalam merencanakan masa depan, terutama untuk memiliki hunian melalui Kredit Pemilikan Rumah (KPR). Randhy menyoroti dua hambatan utama, yaitu tingginya harga rumah dan ketatnya syarat kelayakan perbankan (bankability). Banyak anak muda yang bekerja di sektor informal maupun freelance kesulitan memenuhi dokumen administratif seperti slip gaji resmi. Alhasil, perbankan kerap menolak pengajuan KPR mereka meski secara riil mereka sanggup membayar cicilan bulanan.
Hambatan kepemilikan aset jangka panjang ini akhirnya mendorong kemunculan doom spending. Anak muda melampiaskan rasa frustrasi mereka dengan menghabiskan uang untuk nongkrong, menikmati hiburan, atau membeli barang sebagai bentuk self-reward. Randhy menilai perilaku ini merupakan bentuk pelarian psikologis ketika Gen Z merasa tujuan finansial besar semakin mustahil terjangkau. Meski demikian, penerapan strategi finansial Gen Z yang tepat dan disiplin tetap membuka peluang besar bagi mereka untuk memiliki rumah sendiri.
Tiga Prioritas Utama dalam Strategi Finansial Gen Z
Guna menghadapi ketidakpastian tersebut, Randhy menekankan pentingnya perubahan mendasar dalam pengelolaan keuangan anak muda. Penerapan strategi finansial Gen Z harus berfokus pada pembentukan ketahanan ekonomi jangka panjang, bukan sekadar memenuhi konsumsi harian. Ia menawarkan tiga prioritas utama dalam mengalokasikan pendapatan harian maupun bulanan:
-
Menyiapkan Dana Darurat: Mengalokasikan sebagian pendapatan secara terencana untuk kebutuhan mendesak.
-
Investasi pada Aset Likuid: Menyisihkan dana pada instrumen investasi yang aman dan mudah dicairkan sewaktu-waktu.
-
Memenuhi Kebutuhan Harian: Menggunakan sisa pendapatan yang ada untuk membiayai operasional hidup sehari-hari.
Selain tiga prioritas tersebut, anak muda perlu membiasakan diri menabung meski dari nominal kecil, menetapkan target keuangan yang terukur, serta menekan utang konsumtif. Randhy juga mengingatkan Gen Z agar tidak mentah-mentah menelan rekomendasi keuangan dari influencer di media sosial seperti TikTok atau Instagram. Setiap tips investasi wajib mereka verifikasi dan sesuaikan dengan profil risiko serta kondisi finansial pribadi.
Redefinisi Kesuksesan dan Perencanaan Jangka Panjang
Lebih lanjut, Randhy mendorong generasi muda untuk mendefinisikan ulang makna kesuksesan finansial. Kepemilikan rumah mewah atau mobil pribadi tidak boleh menjadi satu-satunya indikator keberhasilan hidup. Kemampuan menyusun perencanaan keuangan yang realistis justru menjadi fondasi paling krusial dalam menghadapi ketidakpastian ekonomi.
“Paling tidak, mereka mempunyai perencanaan finansial yang tepat, baik, dan benar. Mereka harus mempunyai plan lima sampai sepuluh tahun ke depan, bahkan 20 tahun ke depan. Jangan hanya berpikir satu atau dua tahun ke depan,” pungkasnya.
Melalui komitmen dalam menjalankan strategi finansial Gen Z secara konsisten—mulai dari pembentukan dana darurat, investasi terarah, hingga perancangan masa depan—anak muda optimis mampu mewujudkan kemandirian finansial di tengah dinamika ekonomi yang kompleks.
Kontributor: Fika
Editor: Akmal